Бум ЦОД для ИИ: успеем ли мы построить необходимую инфраструктуру?
Чтобы удовлетворить спрос на вычислительные мощности для ИИ, потребуются системные решения, а не временные меры, которыми сегодня закрывают инфраструктурные дефициты на отдельных площадках.
Ключевые выводы
- Дата-центры стали критической инфраструктурой. По прогнозу Bain, инвестиции в её расширение составят 5–6,5 трлн долларов, а к 2030 году будет введено около 150 ГВт новых мощностей или более.
- За пять лет мировая мощность ЦОД почти утроится, однако уже сейчас отрасль одновременно сталкивается с ограничениями в электроснабжении, поставках микросхем, доступности квалифицированных кадров и получении разрешений.
- Решения, принимаемые сегодня, определяют доступность мощностей через несколько лет. Дефицит не исчезнет сам собой.
- Для его устранения потребуются структурные изменения: новые источники генерации и технологии, координация государства и бизнеса, совместное использование ресурсов. Эти меры изменят саму отрасль.
Вычислительные мощности становятся критической инфраструктурой
Дата-центры, обеспечивающие работу ИИ, быстро превратились в новый элемент мировой критической инфраструктуры. Они играют ключевую роль в технологических инновациях, экономическом росте и обеспечении национального суверенитета.
Капитальные вложения США в ЦОД относительно ВВП уже сопоставимы с расходами на создание железных дорог, телекоммуникационных сетей и энергосистемы — инфраструктурных проектов, определявших развитие целых поколений. При этом бум дата-центров развивается быстрее. Пять лет назад объект мощностью 50 МВт считался крупным. Теперь гиперскейлеры планируют кампусы ЦОД в сто раз мощнее: от 5 ГВт, стоимостью 150–200 млрд долларов каждый.
Спрос на вычислительные мощности для ИИ уже превышает предложение, и дефицит усиливается. Чтобы его преодолеть, технологическая отрасль планирует инвестиции беспрецедентного масштаба и темпа. Согласно базовому сценарию модели Bain Data Center Model, к 2030 году на создание почти 150 ГВт новых вычислительных мощностей потребуется около 5–6,5 трлн долларов (см. рисунок 1). Это позволит почти утроить мировую мощность ЦОД всего за пять лет. Основной прирост придётся на США, однако во всех регионах темпы роста вычислительных мощностей будут выражаться двузначными числами.
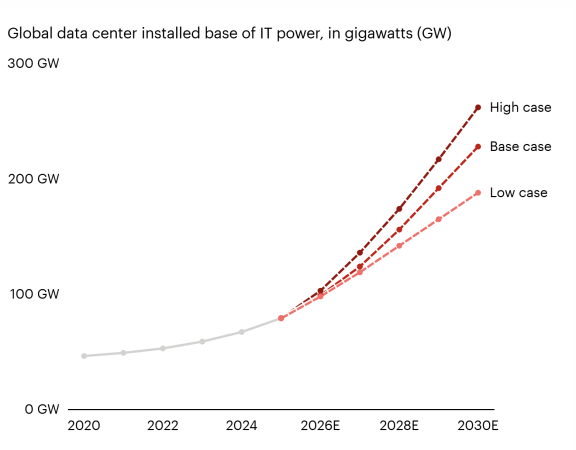
Рисунок 1. Ожидается, что в ближайшие пять лет мощность критической ИТ-нагрузки ЦОД вырастет на 20–30%
Примечания: отражён чистый прирост установленной мощности; не учитываются обновление GPU, модернизация существующих объектов и замещение выведенных из эксплуатации мощностей.
Источник: Bain Data Center Model, июль 2026 года.
Многие руководители упускают из виду, что дефицит вычислительных мощностей для ИИ вряд ли устранится сам собой. Привычное предположение о том, что цепочки поставок отреагируют на спрос и со временем восстановят баланс, здесь не работает.
Отрасль одновременно испытывает нехватку электроэнергии, оборудования и квалифицированных кадров (см. рисунок 2), а получить разрешения государственных и муниципальных органов становится всё сложнее. Сроки реализации настолько велики, что сегодняшние решения определяют доступность мощностей через несколько лет.
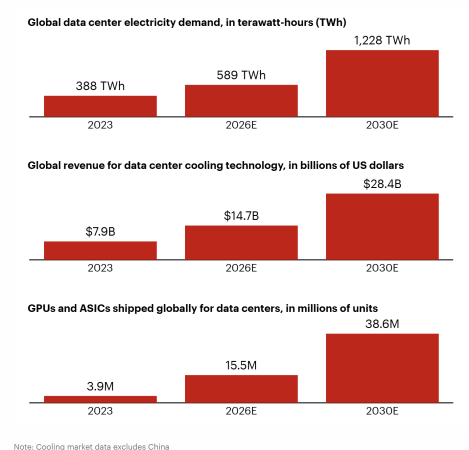
Рисунок 2. Расширение ЦОД ускорит рост спроса на ресурсы по всей цепочке поставок
*Примечание: данные по рынку систем охлаждения не включают Китай.
*Источники: Bain Data Center Model, июль 2026 года; Bain AI Chips Model, июль 2026 года; TD Cowen; анализ Bain.*
Электроснабжение
Технологическое присоединение к электросетям задерживает проекты и приводит к их заморозке. Наращивание сетевой мощности занимает четыре года и более, а запасы критически важного оборудования, в том числе трансформаторов, ограничены. Собственная генерация на площадке, на стороне потребителя за точкой коммерческого учёта, частично снимает эти ограничения. Однако она повышает регуляторные риски, добавляет длительные сроки поставки оборудования и усложняет проекты.
Полупроводники
Поставки GPU, памяти, оборудования оптических сетей и других компонентов резервируются на годы вперёд. Операторы, не заключившие долгосрочные соглашения о поставках, фактически остаются за пределами очереди.
Кадры
Аналогичный дефицит наблюдается среди квалифицированных рабочих: отрасли не хватает электромонтажников, специалистов по механическим инженерным системам и системам охлаждения. Чтобы удовлетворить спрос, темпы найма, подготовки и удержания кадров должны значительно превысить исторические уровни.
Регулирование и общественное мнение
Сложные разрешительные процедуры на местном, региональном и национальном уровнях увеличивают сроки и неопределённость даже тогда, когда основные ресурсы уже обеспечены. Жители и политики всё активнее выступают против проектов из-за водопотребления, цен на электроэнергию и шума.
Только в первом квартале этого года сопротивление местных сообществ заблокировало или задержало не менее 75 проектов общей стоимостью 130 млрд долларов. Это почти сопоставимо со стоимостью проектов, столкнувшихся с такими препятствиями за весь 2025 год, — 156 млрд долларов.
В июле Нью-Йорк стал первым штатом США, приостановившим строительство крупнейших ЦОД; ещё в 14 штатах внесены аналогичные законопроекты. Ряд стран, включая Ирландию, Нидерланды и Данию, ограничил или приостановил новые подключения к электросетям — по крайней мере временно. Россия тоже не стала исключением Москва и московская область также ввела мораторий на строительство ЦОД.
Необходимы структурные решения
Для отдельных проектов находятся обходные пути, но масштабировать их на всю отрасль невозможно, а некоторые из них вызывают споры. Комплекс Colossus компании xAI, теперь входящей в SpaceXAI, построили менее чем за год: под него переоборудовали завод и арендовали десятки газовых турбин без федеральных разрешений, предусмотренных законодательством об охране атмосферного воздуха. Это привело к судебному иску.
Строительство ЦОД мощностью 1 ГВт обычно занимает от одного до четырёх лет даже на площадках с уже имеющимся электроснабжением (см. рисунок 3). Если необходимы новые генерирующие мощности и инфраструктура передачи электроэнергии, сроки могут быть ещё больше.
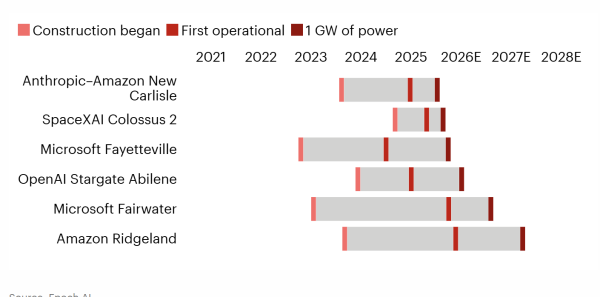
Рисунок 3. Строительство ЦОД мощностью 1 ГВт обычно занимает от одного до четырёх лет даже на площадках с существующим электроснабжением
*Источник: Epoch AI.
Для реализации глобальных планов потребуются системные меры, выходящие за рамки привычных механизмов свободного рынка. Задача такого масштаба требует столь же масштабных решений. Руководители, рассчитывающие продолжать работу по старым правилам, рискуют оказаться неготовыми к переменам.
Перечисленные ниже направления намеренно сформулированы как вызов привычным представлениям и преимущественно рассчитаны на долгосрочную перспективу. Некоторые из них, снимая одни ограничения, создадут новые. Но для преодоления дефицита потребуется задействовать как минимум одно из следующих направлений: консолидацию, масштабный ввод новой генерации, орбитальные дата-центры, государственные инвестиции и общественное согласие.
Консолидация
Потребность в капитале может вырасти настолько, что на рынке останется лишь несколько компаний. К 2028 году капитальные затраты гиперскейлеров на дата-центры могут превысить 1 трлн долларов.
Показательна аналогия с полупроводниковой отраслью. Сохранение технологического лидерства стало настолько дорогим — десятки миллиардов долларов на каждое поколение, — что пропуск одного поколения фактически лишал компанию возможности догнать лидеров. Производители уходили с рынка, становились объектами поглощения или переключались на более зрелые техпроцессы (см. рисунок 4).
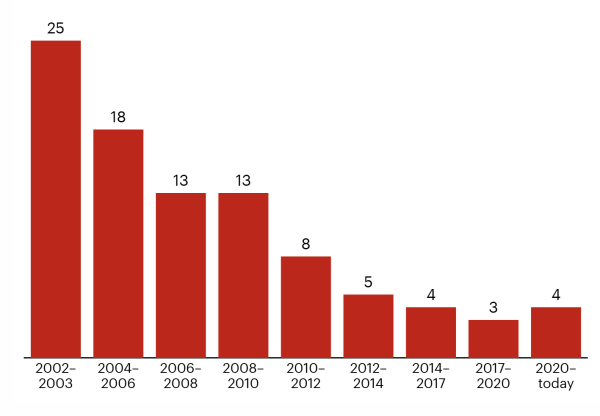
Рисунок 4. Большинство производителей полупроводников покинули сегмент самых передовых техпроцессов для логических микросхем; в нём остались TSMC, Samsung, Intel и Rapidus
*Примечание: не учитываются компании, освоившие техпроцесс после того, как он перестал быть передовым.
Источник: анализ Bain.
Столкнувшись с непосильными затратами, операторы ЦОД также могут обратиться к решениям, которые прежде казались немыслимыми: совместным закупкам электроэнергии, размещению серверов на общих площадках и совместному финансированию модернизации электросетей.
Масштабный ввод новой генерации
Электроснабжение — одно из самых сложных и многогранных ограничений, которое нельзя устранить за счёт одного источника энергии. Реалистичный путь предполагает сочетание решений, которые можно ввести в эксплуатацию уже в этом десятилетии, и долгосрочных проектов, рассчитанных на получение результата в 2030-х годах.
В ближайшей перспективе генерация на стороне потребителя за точкой коммерческого учёта — сегодня преимущественно газовая — остаётся одним из немногих способов обеспечить большие объёмы мощности в сроки, соответствующие графикам строительства ЦОД. Сочетание такой генерации с улавливанием, использованием и хранением углерода могло бы снизить её экологическую нагрузку, но эффективность этого подхода в крупном масштабе пока не доказана.
Технологические компании также обращаются к возобновляемым источникам энергии, накопителям и виртуальным электростанциям (VPP). Последние с помощью программного обеспечения объединяют распределённые ресурсы, в том числе аккумуляторы и интеллектуальные термостаты, и в реальном времени управляют доступной мощностью.
Например, Google финансирует 1,6 ГВт возобновляемой генерации, преимущественно ветровой, и 300 МВт систем накопления энергии одновременно со строительством нового ЦОД в Миннесоте.
По данным Wood Mackenzie, в прошлом году рынок виртуальных электростанций Северной Америки вырос на 13,7%, до 37,5 ГВт. Появляются и новые форматы соглашений в этой сфере. Так, сделка Google и Voltus предусматривает ежегодное объединение до 100 МВт мощности в течение трёх лет в энергосистеме PJM.
Атомная энергетика — ещё один экологически чистый источник, который со временем может помочь, однако реалистичный срок появления новых крупных мощностей — не ранее середины 2030-х годов. Возобновление эксплуатации существующих объектов, как в случае АЭС Palisades и Three Mile Island в США, и строительство новых традиционных ядерных реакторов потребуют национальной координации графиков, цепочек поставок, кадрового обеспечения, регулирования и финансирования.
Малые модульные реакторы могут стать одним из жизнеспособных элементов решения, но, вероятно, не смогут развиваться достаточно быстро или самостоятельно обеспечить необходимый масштаб. Среди компаний, делающих ставку на эту технологию, — Google через Kairos Power и Amazon через X-energy.
Орбитальные дата-центры
Для устранения дефицита могут понадобиться технологии, которые пока ещё не сформировались в полной мере. Теоретически орбитальные ЦОД способны снять ограничения, связанные с землёй, охлаждением и электроснабжением.
Как и атомная энергетика, это ставка на долгосрочную перспективу, а не способ быстро восполнить нехватку мощностей. Оценка SpaceXAI после IPO отражает уверенность инвесторов в том, что космические вычисления со временем приобретут значение. Однако сроки реализации и экономическая состоятельность таких проектов пока не подтверждены.
Государственные инвестиции
Государственные структуры уже напрямую инвестируют в инфраструктуру ИИ и микросхемы, в том числе в США, Южной Корее, ОАЭ, Саудовской Аравии и ЕС.
Правительства могут выйти за рамки субсидирования и взять на себя непосредственную роль координатора, источника финансирования или, в некоторых странах, даже собственника. Но государственное вмешательство способно давать неоднозначные результаты.
Скоординированная программа масштаба Манхэттенского проекта могла бы ускорить строительство. Например, правительство Китая инвестирует 295 млрд долларов в строительство ЦОД для ИИ и 740 млрд долларов в модернизацию электросетей, чтобы передавать возобновляемую электроэнергию из богатых ресурсами западных регионов страны к дата-центрам.
Однако те же меры, которые открывают доступ к электроэнергии и земельным участкам, могут усиливать контроль и надзор, а также приводить к задержкам. Компаниям и инвесторам придётся учитывать этот риск при планировании.
Общественное согласие
Общественное согласие станет столь же важным фактором, как и способность построить объект. Перед выдачей разрешений местные сообщества и органы власти будут всё чаще требовать юридически обязывающих соглашений об использовании данных, воздействии на окружающую среду и принципах управления.
Подобные механизмы уже формируются. В США город Ланкастер, штат Пенсильвания, заключил договор с Chirisa Technology Parks и Machine Investment Group в рамках соглашения о совместной реализации проекта ЦОД для CoreWeave. Договор ограничивает водопотребление и устанавливает требования к использованию экологически чистой энергии, уровню шума, выбросам и найму местных жителей.
Что это означает для руководителей и участников рынка
Руководители корпоративных ИТ
Рассматривайте доступ к вычислительным мощностям одновременно как риск цепочки поставок и как стратегический актив. Те, кто будет ждать, пока рынок самостоятельно восстановит баланс, останутся без доступа к необходимым ресурсам.
Поставщики ИИ, гиперскейлеры и девелоперы ЦОД
Поскольку общественное согласие и доступ к электроэнергии критически важны для успеха каждого проекта, расширение портфеля тщательно отобранных площадок и грамотное управление ими становятся необходимостью.
Регуляторы
Возможность установить согласованные правила пока сохраняется, но это окно не останется открытым надолго. Без понятных механизмов государственное участие не сократится: скорее, оно усилится, но уже в условиях кризиса, когда возможностей влиять на ситуацию станет меньше.
Инвесторы
Потребность инфраструктуры обработки данных в капитале останется высокой. По мере увеличения числа компаний, которые строят и эксплуатируют такие активы, особое значение приобретают оценка рисков контрагентов и зависимости от конечных заказчиков.
Ограничения в электроснабжении, производстве полупроводников и поставках других ресурсов сами по себе требуют значительных капиталовложений, открывая дополнительные возможности для инвесторов. А по мере усиления роли суверенной инфраструктуры в национальных стратегиях партнёрства становятся одновременно способом выхода на рынок и инструментом географической диверсификации.
Энергоснабжающие компании и независимые производители электроэнергии
Начинать сотрудничество с поставщиками ИИ, гиперскейлерами и девелоперами необходимо на более ранних этапах. Это позволит совместно определить требования к электроснабжению и разработать нестандартные решения, учитывающие потребности энергосистемы и местных сообществ, а также ценовую доступность электроэнергии.

Всего комментариев: 0